※本記事にはPR(広告)が含まれます。当サイトはアフィリエイトプログラムを利用して収益を得ている場合があります。
監修2026年8月 監修
藤澤 政紀
歯科医師・歯学博士/日本歯科専門医機構認定 補綴歯科専門医
医療法人社団 新心会
1988年岩手医科大学大学院歯学研究科修了(歯学博士)。2007年明海大学教授、2024年より明海大学名誉教授・明海大学病院臨床教授。日本歯科審美学会 元理事長。2020年厚生労働大臣表彰。新心会グループ審美歯科統括・指導Dr。
監修範囲:本記事のうち医学的な記述について監修を受けています。料金・掲載順位等の編集判断は当サイトによるものです。
統括監修
冨田 和志
歯科医師/医療法人社団 新心会 理事長
明海大学歯学部卒業。明海大学病院、優歯科クリニック勤務、北上尾歯科の副院長を経て、2015年に新心会グループ最初のクリニックを開院。
1本あたり数十万円するインプラント治療を提案され、総額を見て思わず息をのんだ——そんな高額な費用の一部が、確定申告の医療費控除で戻ってくると聞いて、本当なのか気になっている方は多いでしょう。
結論から言えば、インプラントは保険がきかない自由診療でも、医療費控除の対象になりうる治療です。ただし、すべての費用が対象になるわけではありません。
骨造成や静脈内鎮静法などのオプション費用はどうなるのか、デンタルローンで分割払いにした場合はどう扱われるのか、そして自分の年収でいくら戻ってくるのか。判断に迷うポイントは意外と多いものです。
この記事では、制度の基本から対象・対象外の線引き、還付額の考え方、確定申告の手順まで、契約前・申告前のどちらの方にも役立つ形で整理します。数字は公的機関の情報をもとにしていますが、個別の可否は最終的に税務署・税理士へ確認する前提でお読みください。
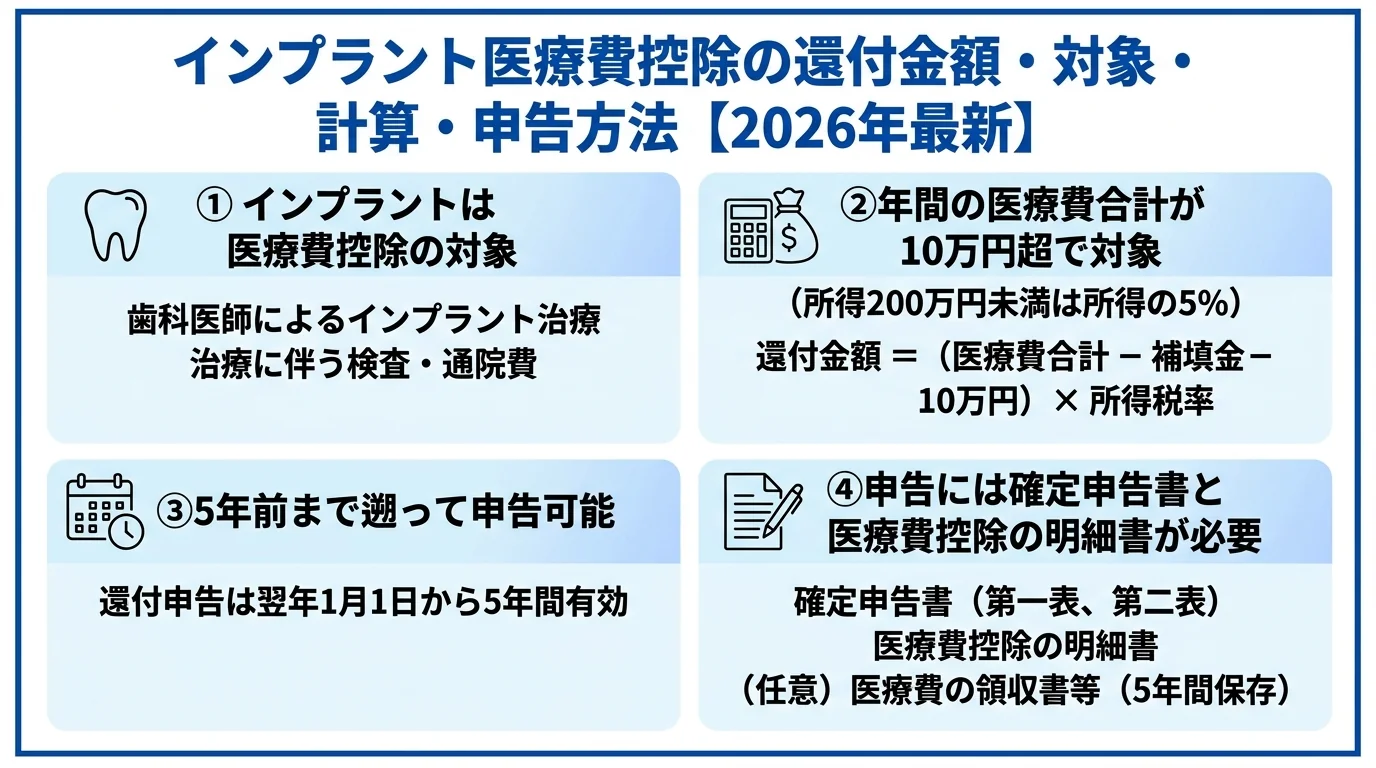
- インプラントは自由診療でも、機能回復目的なら医療費控除の対象
- 骨造成・鎮静法・通院交通費など付随費用の対象/対象外の線引き
- 控除額は「医療費-10万円(または所得5%)-補てん額」で計算
- デンタルローンは立替払いの年が対象、金利・手数料分は対象外
インプラントは医療費控除の対象?結論と3つのポイント
まず知っておきたいのは、インプラントが原則すべて自由診療である点です。保険がきかないため費用は全額自己負担となり、医院によって価格差があります。
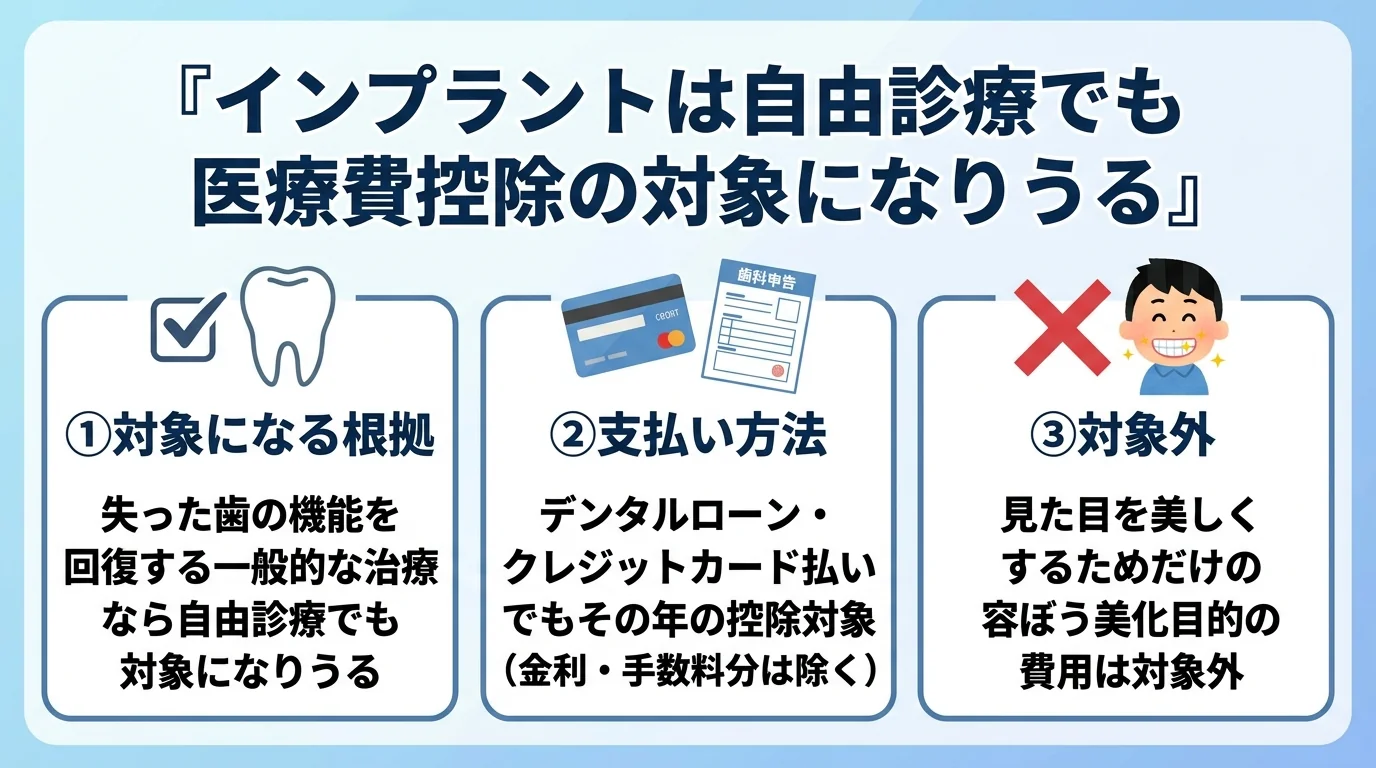
それでも、支払った費用の一部は医療費控除で取り戻せる可能性があります。「保険がきかないから控除も受けられない」というのは、よくある誤解です。
ポイントを3つに整理すると、次のようになります。
| ポイント | 内容 |
|---|---|
| 対象になる根拠 | 失った歯の機能を回復する一般的な治療であれば、自由診療でも医療費控除の対象になりうる |
| 支払い方法 | デンタルローン・クレジットカード払いでも、その年の控除対象になる(金利・手数料分は除く) |
| 対象外になるもの | 見た目を美しくするためだけの処置など、容ぼう美化が目的の費用は対象外 |
インプラントは顎の骨に人工歯根を埋入する外科手術です。噛む機能を取り戻す治療として行われる場合、医療費控除の対象として扱われるのが一般的です。
出典: 国税庁 No.1128 医療費控除の対象となる歯の治療費の具体例
一方で、可否や還付額は個別の条件によって変わります。ここでの説明はあくまで考え方の目安であり、最終的な判断は税務署・税理士に確認するとよいでしょう。
そもそも医療費控除とは?対象になる条件をやさしく解説
そもそも医療費控除とは?対象になる条件をやさしく解説
医療費控除は、1年間(1月1日〜12月31日)に支払った医療費が一定額を超えたとき、その超えた分を所得から差し引ける制度です。所得が減ることで、所得税と住民税が軽くなります。
出典: 国税庁 No.1120 医療費を支払ったとき(医療費控除)
対象になるのは、本人だけでなく生計を同じくする家族の医療費も含みます。この仕組みを正しく理解しておくと、以降の判断がしやすくなります。
出典: 国税庁 No.1120 医療費を支払ったとき(医療費控除)
10万円または所得の5%が基準
医療費控除には基準額があります。年間の医療費のうち、この基準額を超えた分が控除の対象です。
基準額は原則10万円です。ただし、その年の総所得金額等が200万円未満の方は、所得の5%が基準になります。
出典: 国税庁 No.1120 医療費を支払ったとき(医療費控除)
たとえば所得が150万円の方なら、5%にあたる7万5,000円が基準です。10万円に届かない医療費でも、控除を受けられる場合があります。
インプラントは高額になりやすいため、1本の治療でもこの基準を超えるケースは少なくありません。家族分を合算すれば、さらに超えやすくなります。
控除額の上限は200万円
医療費控除には上限があります。1年間で控除できる金額は、最大200万円までです。
出典: 国税庁 No.1120 医療費を支払ったとき(医療費控除)
大がかりな全顎治療などで医療費が非常に高額になった場合でも、控除の計算に使えるのは200万円が上限となります。
とはいえ、一般的な本数のインプラント治療で上限に達することはまれです。多くの方にとっては、支払った医療費から基準額を引いた額がそのまま控除対象になると考えて差し支えありません。
「戻ってくるお金」と「税金が減るしくみ」の違い
ここで誤解しやすいのが、「医療費控除の額がそのまま返ってくる」という思い込みです。実際は少し違います。
医療費控除は、税金そのものを直接減らす制度ではありません。課税対象となる所得を減らし、その結果として税額が下がる仕組みです。
そのため、実際に戻ってくる金額は控除額に自分の所得税率をかけた分になります。税率が高い人ほど、還付される金額も大きくなる傾向があります。
「10万円を超えた分が全額返ってくる」わけではない点は、あらかじめ押さえておきましょう。具体的な計算方法は後の章で詳しく解説します。
なぜインプラントは医療費控除の対象になるの?保険との線引き
なぜインプラントは医療費控除の対象になるの?保険との線引き
インプラントは保険適用外なのに、なぜ医療費控除は受けられるのでしょうか。この疑問には、国税庁が示す考え方を知ると納得できます。
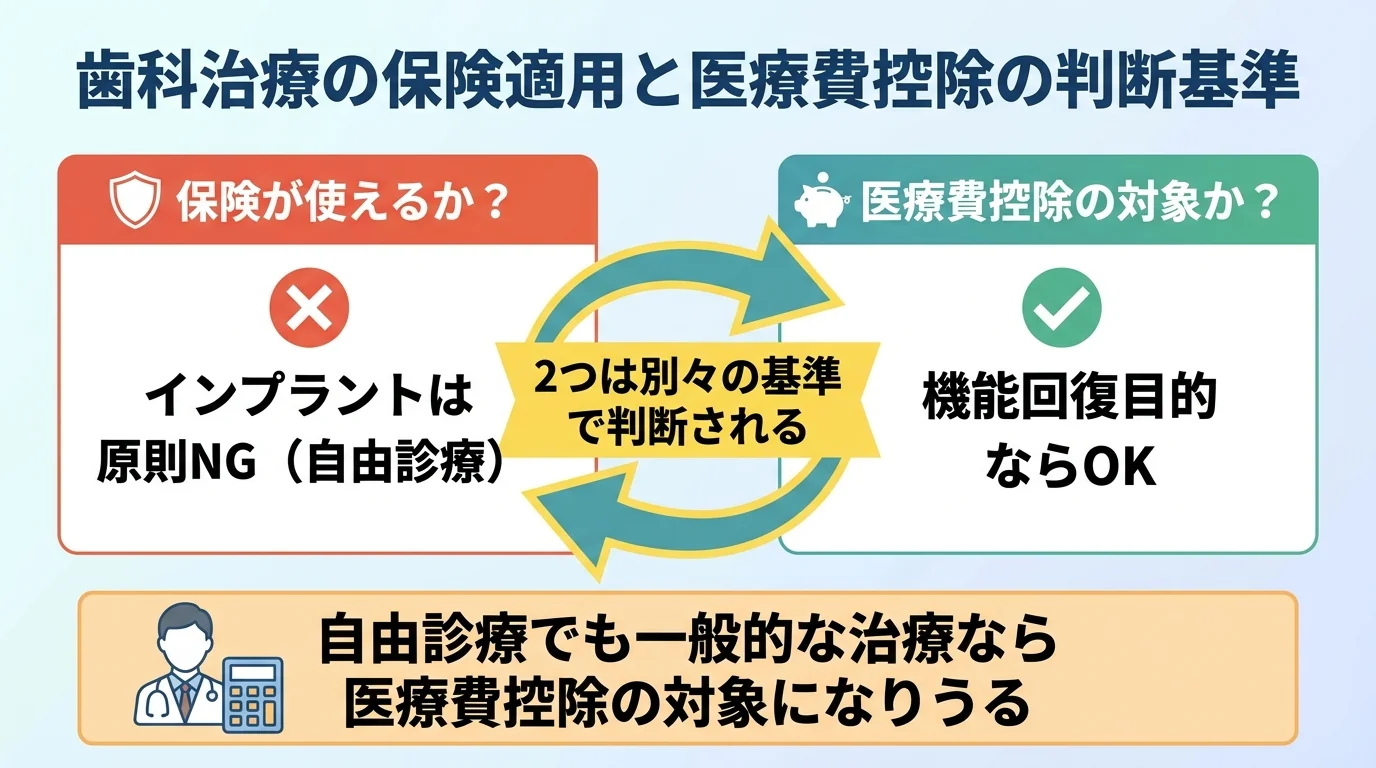
保険が使えるかどうかと、医療費控除の対象になるかどうかは、別々の基準で判断されます。ここを混同しないことが大切です。
自由診療でも一般的な治療なら対象になる
国税庁は、歯の治療について「金やポーセレンは治療材料として一般的に使用されているといえるため、これらを使った治療の対価は医療費控除の対象になる」と示しています。
出典: 国税庁 No.1128 医療費控除の対象となる歯の治療費の具体例
つまり、保険がきかない自由診療であっても、一般的に用いられる材料・方法による治療であれば対象になりうるということです。
出典: 国税庁 No.1128 医療費控除の対象となる歯の治療費の具体例
インプラントは、失った歯の機能を回復する治療として広く行われています。噛む機能を取り戻す目的で受ける場合、この「一般的な治療」に該当すると考えられます。
ただし、国税庁のページに「インプラント」という語が明記されているわけではありません。あくまで考え方に沿った解釈であり、個別の可否は税務署に確認するのが確実です。
美容・審美目的の処置は対象外
一方で、対象外になる線引きもはっきりしています。国税庁は「一般的に支出される水準を著しく超える特殊なもの」や「容ぼうを美化するための費用」は対象にならないとしています。
出典: 国税庁 No.1128 医療費控除の対象となる歯の治療費の具体例
歯列矯正を例にとると、噛み合わせの改善など機能回復が目的なら対象になりますが、見た目を美しくするためだけの矯正は対象外です。
出典: 国税庁 No.1128 医療費控除の対象となる歯の治療費の具体例
インプラントの場合も、この考え方が当てはまります。機能回復のための治療であれば対象になりうる一方、見た目だけを目的とした特殊な処置は対象外と判断される可能性があります。
インプラントに保険が使える限られたケース
インプラントは原則自由診療ですが、ごく限られた場合に例外的に保険が適用されることがあります。
それが「広範囲顎骨支持型装置埋入手術」と呼ばれるものです。腫瘍や外傷などによって顎の骨が広範囲に失われた特殊な症例に対して行われます。
出典: 厚生労働省保険局 歯科診療報酬点数表に関する事項(J109 広範囲顎骨支持型装置埋入手術)
この手術は、施設基準を満たして地方厚生局長等に届け出た医療機関で行われる場合に限って算定されます。一般的な歯の欠損を補うインプラントは、これに該当しません。
出典: 厚生労働省保険局 歯科診療報酬点数表に関する事項(J109 広範囲顎骨支持型装置埋入手術)
あくまで例外的なケースであり、通常の欠損補綴は自由診療になると理解しておきましょう。保険が使えない場合でも、医療費控除は別途検討できます。
オプション費用は対象になる?項目別に対象・対象外を一覧化
オプション費用は対象になる?項目別に対象・対象外を一覧化
インプラントの費用は、本体だけで完結しないことが多いものです。骨が足りなければ骨造成、不安が強ければ静脈内鎮静法など、付随する処置が加わります。
これらのオプション費用が控除対象になるかどうかは、多くの方が見落としがちなポイントです。項目ごとに整理してみましょう。
| 費用項目 | 医療費控除の考え方 |
|---|---|
| インプラント本体(埋入手術・上部構造) | 機能回復目的なら対象になりうる |
| 診査・診断料(CT撮影含む) | 治療に必要な費用として対象になりうる |
| 骨造成(GBR・サイナスリフト等) | 治療上必要な処置として対象になりうる |
| 静脈内鎮静法 | 治療上必要な処置として対象になりうる |
| サージカルガイド作製 | 治療上必要な処置として対象になりうる |
| 通院の公共交通機関の交通費 | 対象になりうる(記録の保管が必要) |
| 自家用車のガソリン代・駐車場代 | 原則対象外 |
| 見た目だけを目的とした特殊な処置 | 対象外 |
骨造成・静脈内鎮静法・サージカルガイドの扱い
骨造成や静脈内鎮静法、サージカルガイドの作製は、いずれも治療を安全・確実に進めるための処置です。
骨造成(GBR・サイナスリフト)は、骨の量が足りないときに骨を作る処置で、別途費用がかかります。治療上必要な処置であれば、控除対象として扱われるのが一般的です。
静脈内鎮静法も同様です。手術時の負担を抑えるために行われる医療行為であり、治療に付随する費用として対象になりうると考えられます。
サージカルガイドは、CTデータから作る手術用のガイドで、埋入位置のずれを抑える目的で使われます。これも治療の一環として扱われる処置です。
ただし、これらの判断は最終的に税務署が個別に行います。領収書に処置名がわかる形で記載されているか、事前に確認しておくとよいでしょう。
通院の交通費・駐車場代はどこまで対象?
通院にかかる交通費も、条件を満たせば医療費控除の対象になります。ただし、線引きが細かいので注意が必要です。
対象になるのは、電車やバスなど公共交通機関を使った通院費です。金額を記録しておけば、領収書がなくても認められることがあります。
出典: 国税庁 No.1122 医療費控除の対象となる医療費
一方、自家用車で通院した場合のガソリン代や駐車場代は、原則として対象外です。タクシー代は、公共交通機関の利用が難しい事情があるときに限って認められる場合があります。
出典: 国税庁 No.1122 医療費控除の対象となる医療費
付き添いが必要な場合、付き添う家族の交通費が対象になることもあります。判断に迷うときは、通院の記録を残したうえで税務署に相談するのが確実です。
いくら戻ってくる?還付額の計算方法と目安
いくら戻ってくる?還付額の計算方法と目安
実際に自分の場合はいくら戻ってくるのか。これが最も気になるところでしょう。計算の手順を理解すれば、おおよその見通しが立てられます。
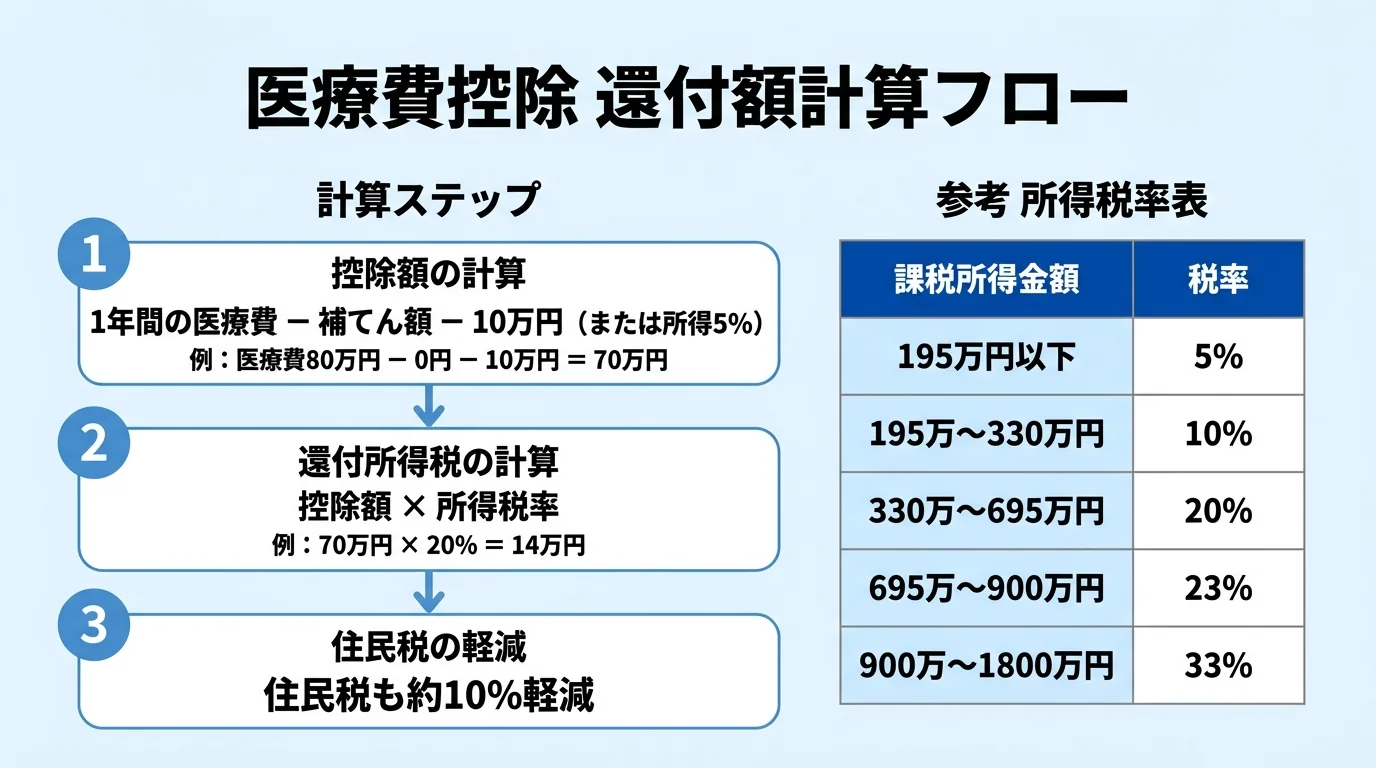
還付額は年収や所得税率によって変わるため、一律の金額は示せません。ここでは計算の考え方を順番に見ていきます。
控除額の計算式(医療費-10万円-補てん額)
まず、控除額そのものを求めます。計算式は次のとおりです。
控除額=1年間の医療費-保険金などで補てんされた額-10万円(または所得の5%)
出典: 国税庁 No.1120 医療費を支払ったとき(医療費控除)
「補てんされた額」とは、生命保険の給付金や高額療養費などで戻ってきたお金を指します。これらは差し引いて計算します。
たとえば医療費が80万円、補てん額が0円、所得が200万円以上の方の場合、控除額は「80万円-10万円=70万円」となります。この70万円が所得から差し引かれます。
所得税率の段階と還付額の目安
次に、控除額に自分の所得税率をかけると、戻ってくる所得税の目安がわかります。所得税率は所得に応じて段階的に決まります。
| 課税される所得金額 | 所得税率 |
|---|---|
| 195万円以下 | 5% |
| 195万円超〜330万円以下 | 10% |
| 330万円超〜695万円以下 | 20% |
| 695万円超〜900万円以下 | 23% |
| 900万円超〜1,800万円以下 | 33% |
先ほどの控除額70万円で考えてみましょう。所得税率が20%の方なら、還付される所得税の目安は「70万円×20%=14万円」となります。
税率が高いほど還付額も大きくなります。逆に税率が低い方は、同じ控除額でも戻る金額は小さくなる点に注意しましょう。
これらはあくまで概算です。実際の税額は他の所得控除の状況でも変わるため、正確な金額は確定申告の計算で確認してください。
住民税が軽くなる分も忘れずに
医療費控除の効果は、所得税の還付だけではありません。翌年度の住民税も軽くなります。
住民税は所得割の標準税率が10%とされており、控除額の分だけ課税対象が減るため、その約10%相当が住民税の軽減につながります。
出典: 総務省 個人住民税
所得税の還付と住民税の軽減を合わせると、実際の負担軽減額はさらに大きくなります。実質負担額を考えるときは、この両方を意識するとよいでしょう。
ザ・ホワイトデンタルクリニック
インプラント1本396,000円〜396,000円(税込)|使用メーカーはストローマン
デンタルローン・分割払いでも控除は受けられる?
デンタルローン・分割払いでも控除は受けられる?
インプラントは高額なため、デンタルローンやクレジットカードの分割払いを選ぶ方も多いでしょう。この場合、医療費控除がどう扱われるかを確認しておきます。
結論として、分割払いでも控除は受けられます。ただし、対象になる範囲には注意が必要です。
ローンは立替払いの年が控除対象
デンタルローンを利用した場合、信販会社が治療費を立て替えて医院に支払います。国税庁は、この立替払いをした金額を「歯科ローン契約が成立した年の医療費控除の対象になる」としています。
出典: 国税庁 No.1128 医療費控除の対象となる歯の治療費の具体例
つまり、実際にローンを返済していく年ではなく、契約が成立した年にまとめて控除の対象になるということです。
返済が翌年以降に続く場合でも、控除を受けるのは契約成立年の1回だけです。返済額を毎年分けて申告するわけではない点を覚えておきましょう。
この扱いを利用するには、ローン契約書や信販会社の明細などを保管しておくと安心です。
金利・手数料分は対象外になる
ただし、すべての支払いが対象になるわけではありません。国税庁は「歯科ローンに係る金利および手数料相当分は医療費控除の対象にならない」と明示しています。
出典: 国税庁 No.1128 医療費控除の対象となる歯の治療費の具体例
分割払いで発生する金利や手数料は、治療そのものの対価ではないため対象外です。対象になるのは、あくまで治療費の本体部分です。
申告の際は、治療費と金利・手数料を分けて把握しておく必要があります。信販会社の明細で内訳を確認しておくとよいでしょう。
確定申告のやり方|必要書類と申告手順
医療費控除を受けるには、確定申告が必要です。年末調整では処理されないため、会社員の方も自分で申告します。
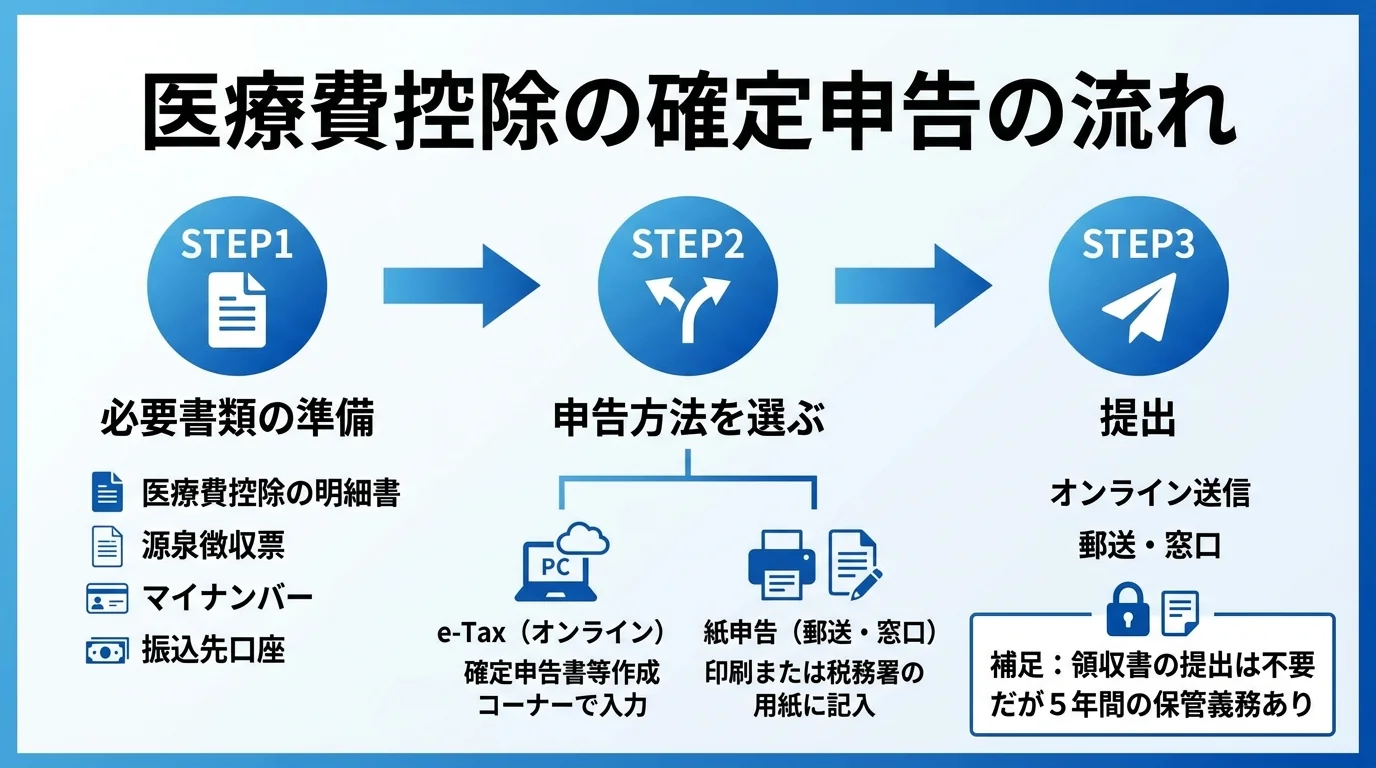
手順を知っておけば、それほど難しい作業ではありません。書類の準備から順に見ていきましょう。
必要な書類を準備する(明細書・源泉徴収票)
申告に向けて、まず書類をそろえます。中心になるのは「医療費控除の明細書」です。
この明細書には、医療を受けた人・医療機関ごとに、支払った金額をまとめて記入します。かつて必要だった領収書の提出は不要になりましたが、領収書は5年間の保管義務があります。
出典: 国税庁 医療費控除を受ける方へ
会社員の方は、勤務先が発行する源泉徴収票も用意します。給与から天引きされた所得税額などを転記するために使います。
マイナンバーがわかる書類や、還付金の振込先口座の情報も準備しておくとスムーズです。
e-Taxと紙申告それぞれの手順
申告の方法は、e-Tax(オンライン)と紙の書類提出の2通りがあります。
e-Taxは、国税庁の「確定申告書等作成コーナー」で金額を入力していく方式です。マイナンバーカードとスマートフォン、またはICカードリーダーがあれば、自宅から提出まで完結します。
紙で申告する場合は、作成コーナーで印刷した書類、または税務署で受け取った用紙に記入し、郵送か窓口で提出します。
どちらの方法でも、医療費控除の明細書を作成する流れは同じです。入力に迷う場合は、税務署の相談窓口を利用するとよいでしょう。
家族分をまとめて申告する方法
医療費控除は、生計を同じくする家族の医療費を合算して申告できます。ここは還付額を増やすうえで重要なポイントです。
出典: 国税庁 No.1120 医療費を支払ったとき(医療費控除)
たとえば、収入のない親のインプラント費用を自分が支払った場合、その費用を自分の申告に含められます。年金だけで暮らす親や、扶養している家族の分も同様です。
合算するときは、所得税率の高い人がまとめて申告すると、還付額が大きくなりやすい傾向があります。家族の中で誰が申告するかを検討してみましょう。
なお、歯科の自由診療は健康保険から届く医療費通知には載りません。そのため、医院の領収書をもとに自分で明細書へ記入する必要があります。
インプラント治療で知っておきたい費用と注意点
インプラント治療で知っておきたい費用と注意点
医療費控除の話に加えて、インプラント治療そのものについても知っておきたいことがあります。費用の相場や治療の弱点を理解しておくと、契約前の判断がしやすくなります。
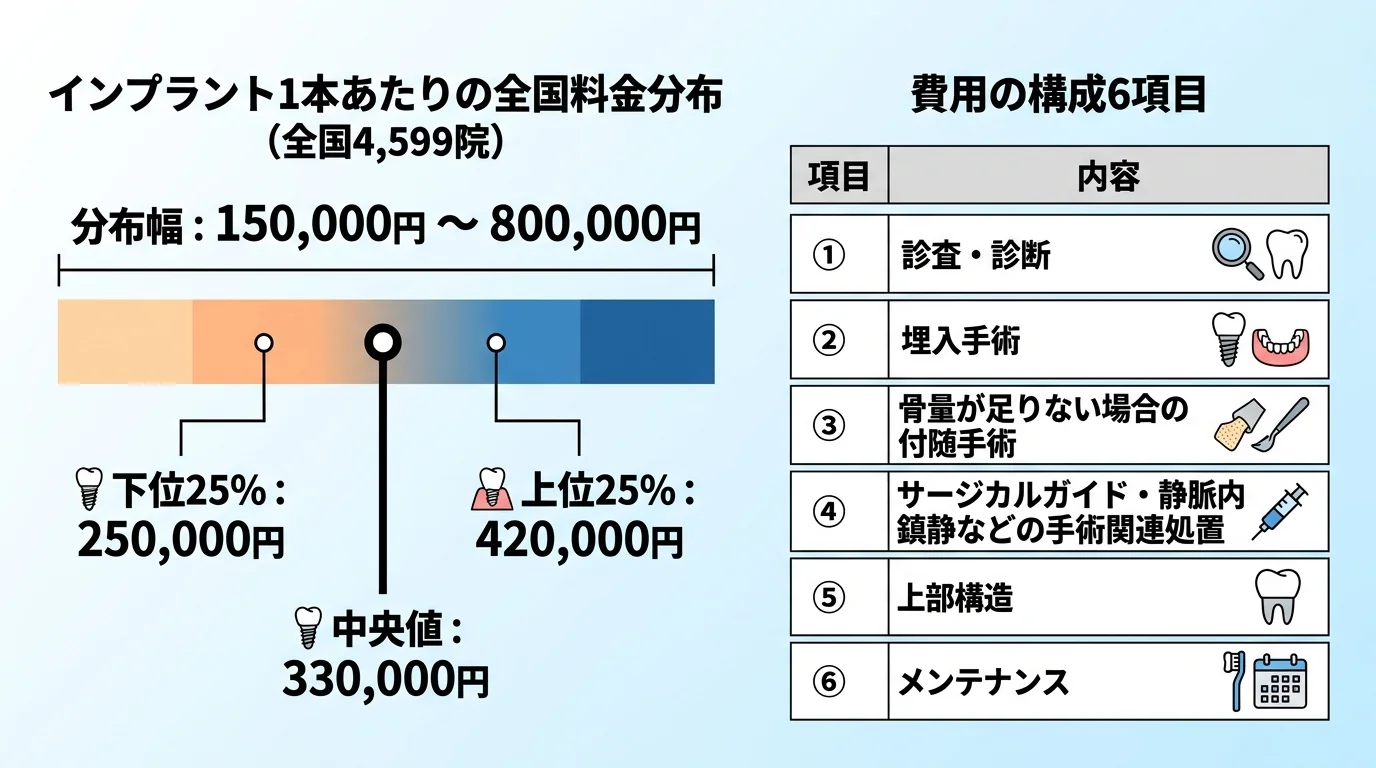
ここでは、公的機関や学会が示す情報をもとに、中立的な視点で整理します。
費用は6項目の積み上げ|全国の価格分布
インプラントの費用が比べにくいのは、表示された単価にどこまで含まれるかが医院ごとに違うためです。日本口腔インプラント学会は、費用を6つの項目で整理しています。
出典: 公益社団法人 日本口腔インプラント学会 インプラント費用の内訳
具体的には、診査・診断/埋入手術/骨量が足りない場合の付随手術/サージカルガイドや静脈内鎮静などの手術関連処置/上部構造/メンテナンスの6項目です。
出典: 公益社団法人 日本口腔インプラント学会 インプラント費用の内訳
全国の価格分布を見ると、公式サイトに料金を載せている4,599院の中央値は1本330,000円でした。下位25%が250,000円、上位25%が420,000円で、幅としては150,000〜800,000円に分布しています。
出典: HAHITO 歯科医院データベース
インプラントは原則すべて自由診療のため、価格は医院により異なります。表示価格に何が含まれるかを、6項目を軸に確認するとよいでしょう。
長持ちの条件とメンテナンスの必要性
インプラントには強みだけでなく弱みもあります。学会は一般向けの解説で、全身状態がよくないとうまくいかない、治療期間が長め、治療費が高額といった弱みを挙げています。
出典: 公益社団法人 日本口腔インプラント学会 インプラントのメリット・デメリット
また、粘膜とはあまり強くつかないため天然の歯に比べて感染に弱く、骨が十分にないと治療が難しくなるとも説明されています。
出典: 公益社団法人 日本口腔インプラント学会 インプラントのメリット・デメリット
10年間持ったインプラントが95%あったという報告もありますが、学会はこれに続けて「しかし100%の成功ではありません」「治療が終わったあとのメインテナンスをしっかりしないと長持ちしません」と述べています。
出典: 公益社団法人 日本口腔インプラント学会 インプラントのメリット・デメリット
注意
埋入後は定期メンテナンスが欠かせません。
怠るとインプラント周囲炎などから脱落につながることがあります。数字だけでなく、この条件とセットで理解しておきましょう。
実際に起きているトラブルの実態
不安を感じる方は、実際にどんなトラブルが起きているのかを知っておくと判断の助けになります。国民生活センターが集計した数字を紹介します。
2019年3月に公表された情報では、2013年度以降の約5年間に危害情報が409件寄せられ、毎年60〜80件程度で推移していました。
出典: 独立行政法人 国民生活センター あなたの歯科インプラントは大丈夫ですか
契約金額の回答があった240件のうち70.4%が50万円以上、46.3%が100万円以上でした。身体症状の継続期間の記載がある211件のうち、1年以上続いたケースが48.3%を占めています。
出典: 独立行政法人 国民生活センター あなたの歯科インプラントは大丈夫ですか
これは2019年時点の集計であり、現在の発生率を示すものではありません。治療前に口腔内・全身の状況やリスクの説明を求め、不具合が生じたら他院への相談も検討することが、公的機関からのアドバイスとして示されています。
出典: 独立行政法人 国民生活センター あなたの歯科インプラントは大丈夫ですか
よくある質問(Q&A)
ここまでの内容を踏まえて、読者から寄せられやすい疑問に個別に答えます。
Q骨造成や鎮静法も医療費控除の対象になりますか?
治療上必要な処置であれば、対象になりうると考えられます。骨造成や静脈内鎮静法は、インプラント治療を安全に進めるための医療行為だからです。
ただし、最終的な判断は税務署が個別に行います。領収書に処置名がわかる形で記載してもらい、不明な点は事前に確認しておくと安心でしょう。
Q収入のない親のインプラント費用も申告できますか?
生計を同じくする家族であれば、あなたが支払った費用を自分の申告に含められます。親に収入がなくても、費用を負担した人が控除を受けられる仕組みです。
出典: 国税庁 No.1120 医療費を支払ったとき(医療費控除)
年金だけで暮らす親の分も同様に扱えます。所得税率の高い家族がまとめて申告すると、還付額が大きくなりやすい傾向があります。
Q治療が複数年にまたがる場合はどの年に申告しますか?
医療費控除は、実際に支払った年ごとに申告します。治療が2年にわたる場合、それぞれの年に支払った費用を、その年の分として計上します。
ただし、デンタルローンを利用した場合は例外です。契約が成立した年にまとめて対象になるため、返済年ではなく契約年で申告します。
出典: 国税庁 No.1128 医療費控除の対象となる歯の治療費の具体例
Qふるさと納税やiDeCoと併用できますか?
いずれも併用できます。医療費控除、ふるさと納税、iDeCoは、それぞれ別々の仕組みで所得や税額に働きかけるためです。
ただし、医療費控除で所得が下がると、ふるさと納税の控除上限額が変わることがあります。併用する場合は、上限額を再確認しておくとよいでしょう。
医療費控除を踏まえてインプラントを検討するなら
医療費控除を理解すると、治療費の総額だけでなく、還付や住民税の軽減を差し引いた「実質負担額」で考えられるようになります。この視点は医院選びにも役立ちます。
医院を比較するときは、表示価格に何が含まれるかを確認することが大切です。同じ「1本◯◯円」でも、診査・診断や上部構造が含まれるかで総額は大きく変わります。
費用の透明性が高く、内訳を明示している医院ほど、実質負担額の見通しを立てやすいでしょう。費用の相場や医院選びのポイントを詳しく知りたい方は、費用比較の解説記事も参考にしてください。
ザ・ホワイトデンタルクリニックが気になる方は、公式サイトで詳細を確認しましょう。
まとめ
インプラントは原則すべて自由診療で保険がききませんが、失った歯の機能を回復する一般的な治療であれば、医療費控除の対象になりうる治療です。
対象になるのは治療費の本体や、骨造成・静脈内鎮静法など治療上必要な処置です。一方、見た目だけを目的とした処置や、金利・手数料、自家用車のガソリン代などは対象外になります。
還付額は「医療費-10万円(または所得5%)-補てん額」で控除額を出し、そこに所得税率をかけて概算します。住民税の軽減分も合わせると、実質負担はさらに軽くなるでしょう。
デンタルローンでも契約年に控除を受けられ、家族分の合算申告も可能です。ただし、可否や還付額は個別の条件で変わります。最終的な判断は、税務署・税理士に確認したうえで進めることをおすすめします。
あわせて、インプラントは外科手術を伴い、術後の腫れ・痛みやインプラント周囲炎、脱落といったリスクがあり、埋入後も定期メンテナンスが欠かせません。適応の可否はCT撮影を含む診断で決まる点も踏まえて検討しましょう。
出典: 公益社団法人 日本口腔インプラント学会 インプラントのメリット・デメリット
PR
ザ・ホワイトデンタルクリニック
- インプラント1本396,000円〜396,000円(税込)
- 使用メーカーはストローマン
- 10年保証
この記事の出典
- 国税庁 No.1128 医療費控除の対象となる歯の治療費の具体例
- 国税庁 No.1120 医療費を支払ったとき(医療費控除)
- 厚生労働省保険局 歯科診療報酬点数表に関する事項(J109 広範囲顎骨支持型装置埋入手術)
- 国税庁 No.1122 医療費控除の対象となる医療費
- 国税庁 No.2260 所得税の税率
- 総務省 個人住民税
- 国税庁 医療費控除を受ける方へ
- 公益社団法人 日本口腔インプラント学会 インプラント費用の内訳
- HAHITO 歯科医院データベース
- 公益社団法人 日本口腔インプラント学会 インプラントのメリット・デメリット
- 独立行政法人 国民生活センター あなたの歯科インプラントは大丈夫ですか
※本記事に記載の料金は2026年10月1日時点のものです(特記なき限り税込)。最新の料金・条件は各クリニック公式サイトをご確認ください。